Monabanq Pay
- 4,5
- Note
- 50.00K
- Installations
- Free
- Prix
 Analyse par App-foxy
Monabanq Pay m’a donné l’impression d’être une application financière pensée pour réduire les petites frictions du quotidien plutôt que pour remplacer toute une banque mobile. Son intérêt tient à deux usages très concrets : payer sans contact et effectuer un virement en utilisant un numéro de mobile. C’est simple à comprendre, mais cette simplicité n’est réellement utile que si ces deux actions correspondent à vos habitudes. Dans mon expérience, l’application est donc plus convaincante comme prolongement pratique de l’univers Monabanq que comme portefeuille universel destiné à tout le monde.
Développée par Monabanq, cette application gratuite se place dans la catégorie des outils financiers accessibles au grand public. Elle est classée PEGI 3, fonctionne à partir d’Android 10 et se présente en version 2.6.4. Le produit est relativement récent, puisqu’il a été lancé le 5 février 2025, mais il a déjà réuni plus de 50 000 installations et une moyenne de 4,5 sur environ 1 300 évaluations. Ces chiffres suggèrent un accueil favorable, tout en rappelant qu’il s’agit encore d’un service plus ciblé que les applications bancaires les plus installées.
Une expérience centrée sur deux gestes vraiment pratiques
La première qualité de Monabanq Pay est son positionnement lisible. Je n’ai pas besoin de parcourir une longue liste de services pour comprendre ce que l’application cherche à faire. Elle se concentre sur le paiement sans contact et le virement par numéro de mobile. Pour une personne qui veut régler rapidement un achat ou rembourser un proche sans demander son relevé bancaire, cette orientation peut être plus agréable qu’une application bancaire chargée de menus et d’options.
Vous aimerez peut-être aussi

 Amazon Shopping
 : acheter vite, vérifier soi-même
Entre livraison suivie, avalanche de recommandations et vendeurs multiples, l’application transforme l’achat banal en parcours sous tension. Son efficacité est réelle, mais elle a un prix : l’attention.

 Subway Surfers
 face à Geometry Dash Lite : gagner en spontanéité, perdre en maîtrise
Plus direct qu’un jeu de précision, moins exigeant qu’un parcours à maîtriser : voici ce que Subway Surfers change vraiment, ce qu’il améliore et ce qu’il ne remplacera pas.

 Fever: Événements et billets
Fever facilite les sorties décidées au dernier moment, selon la ville
Entre recommandations locales et réservation rapide, Fever répond à une envie devenue familière : sortir sans passer la soirée à chercher. Mais son efficacité dépend encore beaucoup de la ville.

 Telecommande Universelle de TV
Télécommande TV sur téléphone : pratique, mais pas vraiment universelle
Pratique quand la télécommande manque, l’application n’a rien d’universel au sens magique : voici les situations où elle simplifie vraiment le salon, et celles où elle déçoit.

 WEBTOON
 transforme la BD en rituel de poche
Entre épisodes courts, attente hebdomadaire et lecture verticale, WEBTOON transforme la BD en rendez-vous de poche — pratique, intime, mais parfois difficile à refermer.

 Avatar World ®
Avatar World se joue mieux quand on prépare ses scènes
Derrière ses décors colorés, Avatar World cache surtout un terrain de jeu à organiser. Quelques habitudes suffisent pour créer des scènes plus riches et moins répétitives.
Plus d’actualités de notre rédaction
Voir toutes les actualités


Le paiement sans contact est surtout intéressant dans les situations où sortir une carte ou chercher de la monnaie ralentit inutilement la transaction. Je pense par exemple à un achat rapide dans une boulangerie, à un passage en caisse après les transports ou à une dépense partagée pendant une sortie. Le téléphone devient alors le support principal du geste de paiement. Le bénéfice n’est pas spectaculaire, mais il est très concret : moins d’objets à manipuler et une action plus directe.
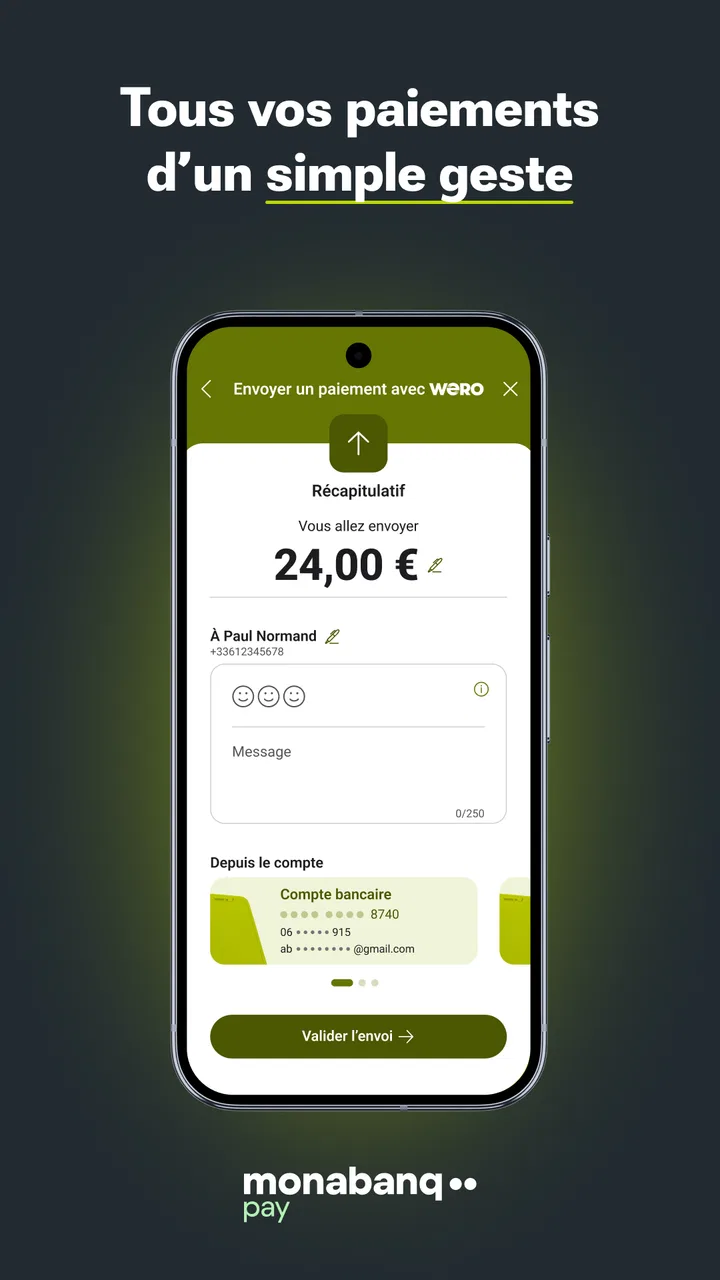
Le virement par numéro de mobile apporte une autre logique. Dans la vie courante, je connais souvent le numéro d’un ami ou d’un membre de ma famille sans avoir ses coordonnées bancaires. Pour rembourser un repas, participer à un cadeau commun ou rendre une petite somme après un trajet partagé, cette approche évite de recopier une suite de caractères et limite les erreurs de saisie. C’est précisément le genre de détail qui peut faire la différence entre un remboursement effectué immédiatement et une opération repoussée au soir.
Un scénario réaliste résume bien l’intérêt de l’app. Après un déjeuner à plusieurs, une personne avance l’addition. Au lieu de demander à chacun son relevé bancaire, je peux utiliser le contact mobile concerné et effectuer le transfert depuis le même environnement. La méthode paraît plus naturelle pour des échanges entre proches. Elle ne transforme pas le virement en conversation, mais elle rapproche l’opération de la manière dont les utilisateurs identifient déjà leurs contacts.
Je conseille toutefois de vérifier attentivement le destinataire avant de valider. Un numéro enregistré avec une mauvaise fiche, un contact homonyme ou une sélection trop rapide peut créer une confusion. La facilité de l’identification par mobile est une force, mais elle demande aussi une seconde de vigilance. Dans ce type d’application, la rapidité ne doit pas remplacer la relecture du nom, du montant et du contexte du transfert.
Cette précaution est particulièrement importante lorsque plusieurs virements sont réalisés à la suite. Pour un remboursement isolé, le parcours peut sembler évident. Pour une collecte de groupe, je préfère préparer mentalement les montants et contrôler chaque bénéficiaire l’un après l’autre. L’application peut simplifier l’entrée des informations, mais elle ne dispense pas l’utilisateur d’une organisation minimale. C’est un petit compromis entre confort et contrôle.
Ce que l’application change face aux habitudes classiques
Par rapport à une application bancaire traditionnelle, Monabanq Pay paraît plus spécialisée. Une application bancaire complète reste généralement préférable pour consulter l’ensemble de ses comptes, gérer des produits financiers, suivre ses opérations sur une longue période ou effectuer des démarches plus complexes. Monabanq Pay, elle, a davantage de sens lorsque l’objectif est de réaliser une action courte sans se perdre dans des fonctions secondaires.
Face à un paiement par carte physique, le téléphone apporte une expérience potentiellement plus fluide, mais il dépend davantage de l’état de l’appareil et des habitudes de l’utilisateur. Si je pars sans batterie, si je change souvent de téléphone ou si je préfère garder une carte séparée pour les paiements, l’avantage devient moins évident. Le sans-contact mobile n’est donc pas automatiquement supérieur : il est surtout plus pratique pour les personnes qui ont déjà leur smartphone en main et qui aiment centraliser leurs usages.
Pour les virements, l’alternative habituelle consiste à saisir un bénéficiaire bancaire ou à utiliser un service de paiement entre particuliers. Le numéro de mobile rend l’expérience plus immédiate dans les échanges personnels, mais il ne remplace pas toutes les situations. Pour une facture professionnelle, un loyer ou un paiement vers une personne qui n’utilise pas ce mode d’identification, le virement bancaire classique reste probablement plus adapté. Monabanq Pay est à son meilleur dans les transferts du quotidien, pas dans chaque scénario financier imaginable.
J’apprécie aussi le fait que le résumé de l’application annonce clairement ses deux usages principaux. Beaucoup d’outils financiers essaient de couvrir trop de besoins et finissent par donner une impression de catalogue. Ici, la promesse est plus étroite, donc plus facile à évaluer. Si vous cherchez précisément le paiement sans contact et le transfert par numéro de mobile, vous savez rapidement si l’application mérite un essai.
La note moyenne de 4,5, associée à plus de 165 avis écrits, va dans le sens d’une expérience globalement appréciée. Je la prends comme un signal encourageant, pas comme une garantie personnelle. Une bonne évaluation ne dit pas si le parcours correspondra à votre téléphone, à votre banque ou à votre manière de payer. Elle indique surtout que l’application répond correctement aux attentes d’une partie de ses utilisateurs.
Les limites à considérer avant de l’adopter
La principale faiblesse de Monabanq Pay est son périmètre. Je ne la choisirais pas comme unique application financière si j’ai besoin d’un tableau de bord complet, d’outils de budget ou d’une gestion approfondie de mes comptes. Son intérêt repose sur des actions précises. Une personne qui attend une banque mobile tout-en-un risque de la trouver trop limitée, même si les fonctions proposées sont bien ciblées.
Le deuxième point de friction concerne la dépendance au téléphone. Pour payer sans contact, il faut avoir son appareil sur soi, suffisamment disponible et configuré pour l’usage. Cela peut sembler évident, mais c’est une différence importante avec une carte bancaire glissée dans un portefeuille. Dans une journée chargée, avec une batterie faible ou un téléphone utilisé intensivement, je préfère conserver une solution de secours. La commodité est réelle, mais elle ne justifie pas forcément l’abandon complet des moyens de paiement habituels.
Le virement par numéro de mobile soulève une autre question pratique : le bénéficiaire doit être identifiable de façon fiable dans le parcours prévu par le service. Dans un cercle familial ou amical, c’est intuitif. Pour un contact occasionnel, une nouvelle relation ou un professionnel, l’usage peut être moins naturel. Je réserverais donc cette fonction aux personnes que je connais bien et aux remboursements dont le contexte est clair.
Je trouve également que la simplicité peut créer une attente excessive. Un transfert présenté comme facile donne envie de le traiter comme un simple message, alors qu’il reste une opération financière. Avant de confirmer, je vérifierais toujours le montant et le destinataire. Cette discipline paraît banale, mais elle devient essentielle lorsque l’application réduit le nombre d’étapes visibles. Moins de saisie ne signifie pas moins de responsabilité.
Autre compromis : une application spécialisée peut être agréable au quotidien, mais elle oblige parfois à passer ailleurs pour comprendre l’ensemble de sa situation financière. Si je paie avec Monabanq Pay puis que je veux analyser mes dépenses, je peux avoir besoin de l’espace bancaire habituel ou d’un autre outil. Pour moi, ce n’est pas un défaut rédhibitoire, mais il faut accepter que l’app soit un complément plutôt qu’un centre de gestion complet.
Le lancement récent du service apporte à la fois une impression de modernité et une certaine prudence. La version 2.6.4 montre qu’elle a déjà évolué depuis ses débuts, ce qui est positif pour un produit mobile. Mais lorsqu’une application est encore jeune, je préfère l’utiliser progressivement avant d’en faire mon seul moyen de paiement. Je commencerais par de petites opérations, puis j’élargirais son usage si le parcours me convient.
À qui Monabanq Pay convient le mieux
Je la recommande d’abord aux clients Monabanq qui veulent payer avec leur téléphone et simplifier les remboursements entre proches. Pour eux, l’application peut compléter naturellement leur relation avec la banque sans imposer une nouvelle méthode compliquée. Les personnes qui utilisent déjà beaucoup leurs contacts mobiles et qui apprécient les parcours courts devraient aussi y trouver un intérêt immédiat.
Elle peut également convenir à quelqu’un qui débute avec les paiements mobiles. Le fait de se concentrer sur deux fonctions rend l’apprentissage moins intimidant qu’une application financière qui affiche d’emblée de nombreuses rubriques. Je conseillerais à un proche de commencer par un paiement sans contact de faible montant, puis par un petit virement à une personne connue. Cette progression permet de comprendre le fonctionnement sans prendre de risque inutile.
Les utilisateurs qui remboursent souvent des dépenses partagées sont probablement ceux qui profiteront le plus du virement par numéro de mobile. Colocation, sorties entre amis, cadeaux communs ou trajets partagés sont des contextes où la recherche d’un bénéficiaire peut devenir une corvée. L’application transforme cette étape en un geste plus proche de l’usage quotidien du téléphone. Son avantage apparaît donc moins dans les grandes opérations que dans la répétition de petits remboursements.
Je la trouve moins adaptée aux personnes qui veulent contrôler toute leur vie financière depuis un seul écran. Si mon besoin principal est la catégorisation des dépenses, la préparation d’un budget, le suivi de plusieurs comptes ou la gestion de produits bancaires variés, je choisirais une application bancaire complète. Monabanq Pay ne devrait pas être évaluée comme si elle promettait ces fonctions : sa valeur se situe ailleurs.
Je serais aussi prudent pour une personne qui partage son téléphone, change fréquemment d’appareil ou n’aime pas utiliser son mobile au moment de payer. Dans ce cas, une carte sans contact classique peut rester plus simple et plus rassurante. De même, si mes virements concernent surtout des entreprises ou des bénéficiaires ponctuels, le circuit bancaire traditionnel peut offrir une méthode plus familière et mieux adaptée à ces échanges.
Pour les familles, l’intérêt dépendra surtout des habitudes de chacun. Un parent qui règle souvent des dépenses pour ses enfants peut apprécier la simplicité du mobile, tandis qu’un adolescent ou un proche peu à l’aise avec les paiements numériques aura besoin d’un accompagnement initial. Le classement PEGI 3 indique une accessibilité très large sur le plan de l’âge, mais cela ne remplace pas l’apprentissage des bons réflexes financiers : vérifier, confirmer et conserver une trace de ses opérations.
Mon verdict après l’avoir utilisée
Monabanq Pay réussit lorsqu’on la juge pour ce qu’elle cherche à être : une application financière pratique, centrée sur le paiement sans contact et le virement par numéro de mobile. J’aime son idée directrice, car elle répond à deux moments fréquents où les outils bancaires peuvent sembler inutilement lourds. Le paiement mobile rend les achats rapides plus naturels, tandis que l’identification par numéro peut simplifier les remboursements entre personnes qui se connaissent.
En revanche, je ne la présenterais pas comme une solution bancaire universelle. Son périmètre réduit, sa dépendance au téléphone et la nécessité de vérifier soigneusement les bénéficiaires limitent son intérêt pour certains profils. Elle ne remplace pas automatiquement une carte, une application bancaire complète ou un virement classique. Elle fonctionne plutôt comme un outil spécialisé à ajouter à une organisation existante.
Mon conseil est simple : si vous êtes déjà dans l’écosystème Monabanq et que vous cherchez une manière plus directe de payer ou de rembourser un proche, l’essai paraît pertinent, d’autant que l’application est gratuite. Commencez avec une petite dépense et un contact de confiance, observez si le parcours s’intègre bien à vos habitudes, puis décidez si vous voulez l’utiliser régulièrement. Si vous recherchez une gestion financière complète ou une solution indépendante de votre téléphone, passez votre chemin et gardez une application bancaire plus polyvalente.
Mon avis final : Monabanq Pay est un bon outil de proximité, pas une banque mobile complète. Sa réussite tient à sa précision. Elle ne cherche pas à tout faire et peut devenir très pratique si vos besoins correspondent exactement à ses deux usages. Pour les paiements mobiles et les remboursements simples entre proches, je la recommanderais volontiers à un ami concerné. Pour le reste, je la garderais comme complément plutôt que comme solution unique.
FAQ sur Monabanq Pay
01Qu’est-ce que Monabanq Pay et à quoi sert cette application ?
Monabanq Pay est la solution de paiement mobile proposée aux clients de Monabanq. Elle permet généralement d’utiliser un smartphone compatible pour régler des achats chez les commerçants équipés du paiement sans contact, sans devoir sortir systématiquement sa carte bancaire. L’application ou le service associé s’appuie sur les technologies NFC et les dispositifs de sécurité du téléphone pour faciliter les paiements du quotidien.
02Qui peut utiliser Monabanq Pay et quelles sont les conditions nécessaires ?
Monabanq Pay s’adresse principalement aux clients disposant d’un compte Monabanq et d’une carte bancaire éligible. Avant l’installation, il est conseillé de vérifier la compatibilité de votre carte, de votre smartphone et de votre système d’exploitation avec le service. Un téléphone équipé du NFC, un verrouillage sécurisé de l’appareil et une connexion permettant l’activation peuvent également être nécessaires selon la configuration proposée par Monabanq.
03Comment ajouter ma carte bancaire à Monabanq Pay ?
Après avoir téléchargé l’application ou ouvert la fonctionnalité de paiement mobile depuis votre espace Monabanq, vous devez suivre les étapes d’association de votre carte. Il peut être nécessaire de saisir les informations de la carte, de confirmer votre identité et de valider l’activation grâce à un code reçu par SMS ou une procédure de sécurité équivalente. La banque peut aussi demander une authentification supplémentaire avant d’autoriser les paiements.
04Monabanq Pay est-il sécurisé pour les paiements sans contact ?
Le paiement mobile repose sur plusieurs mécanismes de protection, notamment le verrouillage du smartphone, l’authentification de l’utilisateur et la transmission de données de paiement protégées. Lors d’un achat, le commerçant ne reçoit généralement pas toutes les informations sensibles de votre carte physique. Malgré cela, il reste important de protéger votre téléphone avec un code ou une biométrie, d’éviter de partager vos identifiants et de contacter rapidement Monabanq en cas de perte ou de vol.
05Où puis-je payer avec Monabanq Pay et que faire si le paiement ne fonctionne pas ?
Monabanq Pay peut être utilisé chez les commerçants acceptant le paiement sans contact, sous réserve de la compatibilité du terminal et de votre carte. Si une transaction est refusée, vérifiez que le NFC est activé, que le téléphone est déverrouillé, que la carte est correctement configurée et que le terminal accepte le sans-contact. En cas de problème persistant, consultez l’aide Monabanq ou contactez le service client afin de vérifier l’état de votre carte et du service.
Avantages
- Paiements mobiles rapides et pratiques au quotidien
- Interface claire
- adaptée aux utilisateurs peu technophiles
- Possibilité de suivre facilement les opérations récentes
- Sécurisation renforcée grâce à l’authentification de l’appareil
- Solution pratique pour éviter de sortir sa carte bancaire
Inconvénients
- Compatibilité limitée selon le modèle de smartphone utilisé
- Certaines fonctions peuvent dépendre de la banque ou de la carte
- Nécessite un téléphone suffisamment récent et bien configuré
- Une panne du téléphone peut compliquer l’accès au paiement
- Peu d’intérêt pour les utilisateurs préférant payer par carte

Monabanq Pay
Galerie